做市商与套利者的两种生存结构

 设为Google首选来源


作者:@Boywus
在微观高频交易中,有两个派系一直长期存在:一个是以spread为生的做市商交易,单腿报价,通常以maker形式挂单,享受名义上完整的资金利用率;另外一个则是跨所套利,以跨所价差与资金费率为追求目标,通常以taker形式吃单,资金利用率只有做市商的名义上一半;
本文将讨论他们风险敞口的特征,阐述他们的不同之处。
风险敞口的由来
在限价订单簿的世界里,所有的风险敞口,本质上都是你用"控制时间"的权力换取"控制价格"的代价。
可以理解为一个免费的期权:当你选择成为挂单方,你就拿到了标价权。你想在哪个绝对价格切入,系统就往哪个价格档位里排队,但这世界上没有免费的午餐,作为代价,你把"什么时候成交"甚至"会不会成交"的选择权,无偿赠予了全市场的 Taker。
做市商交易本身要解决的两大难题就是:"库存风险"与"公平定价",在挂出订单后,如果仓位在短期内没有出清,我们便可以视它为"风险敞口",且在数量上,风控系统会对它进行实时评估。
跨所套利在使用taker订单的时候,由于两个交易所的下单环境不一样,如滑点、断流,步长规则,会产生不完全1:1对冲的敞口。
风险敞口的成交特性
做市商的碎片化来源于盘口撮合的被动不连续性。做市商企图进行双边报价,但在 LOB 密集的冰山订单和拆单机器人的扫货下,你的 Bid 可能会被分批吃掉 0.1、0.5、2.1 个,而此时你的 Ask 端毫无动静。做市商的碎片是高频且随机分布在时间轴上的,需要依赖连续的微幅调价。
跨所套利的碎片化来源于多市场规则的不对称与撮合延时,敞口是外生的、主动跨越的,比如步长规则:A所要求一手1个BTC,另外一个交易所要求10个BTC,那么会导致A所成交后,不得不形成"风险敞口",但是一般小于10个BTC,最后导致对冲指令被挤压。
风险敞口的暴露特性
做市商的开仓特性: 当做市商单边 Bid 成交建仓,而 Ask 挂单长期不成交且价格没有击穿 Bid。这说明市场处于健康的均值回归中,这部分库存是顺风的,随时等待反弹平仓。
做市商的平仓特性: 当做市商遭遇单边行情,手里积压了大量多头库存,系统通过 Skewing 企图挂 Maker 卖单平仓。如果长期不成交,说明市场 OFI 极度恶化,正在加速暴跌。此时的平仓 Maker 成了摆设,库存亏损线性放大,系统面临爆仓或被动止损的危机。
跨所套利的敞口特性主要在于工程层面:
交易所 ADL
交易所 oracle 漂移
交易所 funding 被人为干预
标的的相关性破裂
风险敞口与利润的关系
两者都在玩一场关于"执行摩擦损耗"与"残差风险波动"的几何期望博弈,一味追求零敞口的强迫症系统,最终都会被高昂的交易摩擦磨死。
真正的好架构,都必须在成本与风险之间,允许系统在一定时间、一定额度内选择"让子弹飞一会儿"。
做市商追求的是高胜率、高周转、低单笔收益。做市商享受了名义 100% 的极致资金利用率,通过放弃时间控制权换取了廉价的 Maker 手续费和点差。因此,做市商的库存敞口在一定范围内直接贡献了超额利润。
当库存没有穿透风控边界时,伴随均值回归的库存出清,其收益远比单纯吃双边固定的 Spread 更有爆发力。做市商是用"局部的时间被动"换取"长期的概率确定"。
跨所套利追求的是确定性的空间差价与结构性收益(比如资金费率)。由于主要以 Taker 形式吃单,它名义上的资金利用率被砍掉了一半(必须在两边同时准备保证金),且要支付高昂的 Taker 手续费。
因此,跨所套利交易中的风险敞口(无论是交易所限制带来的碎片,还是多腿执行的延时残差)几乎纯粹是利润的损耗项。套利者容忍碎片敞口,是因为强行在用 Taker 把小 步长的碎片拉平,而所付出的滑点成本,大过了直接持有碎片的风险,套利者是用"空间的资金沉没"换取"局部的即时确定"。
微观盘口的殊途同归
两者的终极演进方向都是在微观执行上彻底废除对单一订单形式的教条信仰。无论是机构的做市商还是成熟的小散套利者,最终都会把系统重构成一个基于成本、延迟与订单流毒性的混合状态的策略。
跨所套利者为了省下成本,也会使用maker模式进行开平仓,在行为和敞口管理上,已经高度重合了做市商的库存 Skewing 逻辑;做市商交易会在风控系统高度预警的情况下进行taker甩单,对于不利库存也会使用各种对冲手段,极端情况下甚至形成完全锁仓。金融是风险的定价,他们俩以不同的方式与市场交互,换取不同的收益回报比,做市商出售的是时间,套利者出售的是空间,一个把库存暴露给市场, 一个把资本沉没进市场。
他们都在用不同形式的风险敞口,向市场兑换那一点微薄而残酷的确定性。
-- 价格
本内容仅供参考,不构成任何金融、投资、法律或税务建议。文中提及的任何活动、奖励、线上活动或相关信息,不应被视为对购买、出售或交易任何加密资产的推荐、招揽或邀请。加密资产具有高波动性,存在价值损失风险。WEEX服务、产品及相关活动的可用性可能因地区而异。用户在参与前有责任确保符合当地适用法律法规。
猜你喜欢
ether.fi 强制要求 12 家节点运营商采用 mump2p,Optimum 软件上线以太坊主网
任务诈骗首脑向Ledger盗窃事件的受害者转移约480万美元的比特币
华尔街加大对加密货币的投资,Bitcoin ETF 净流入达 5.267 亿美元
黑石集团推动比特币ETF以降低损失风险
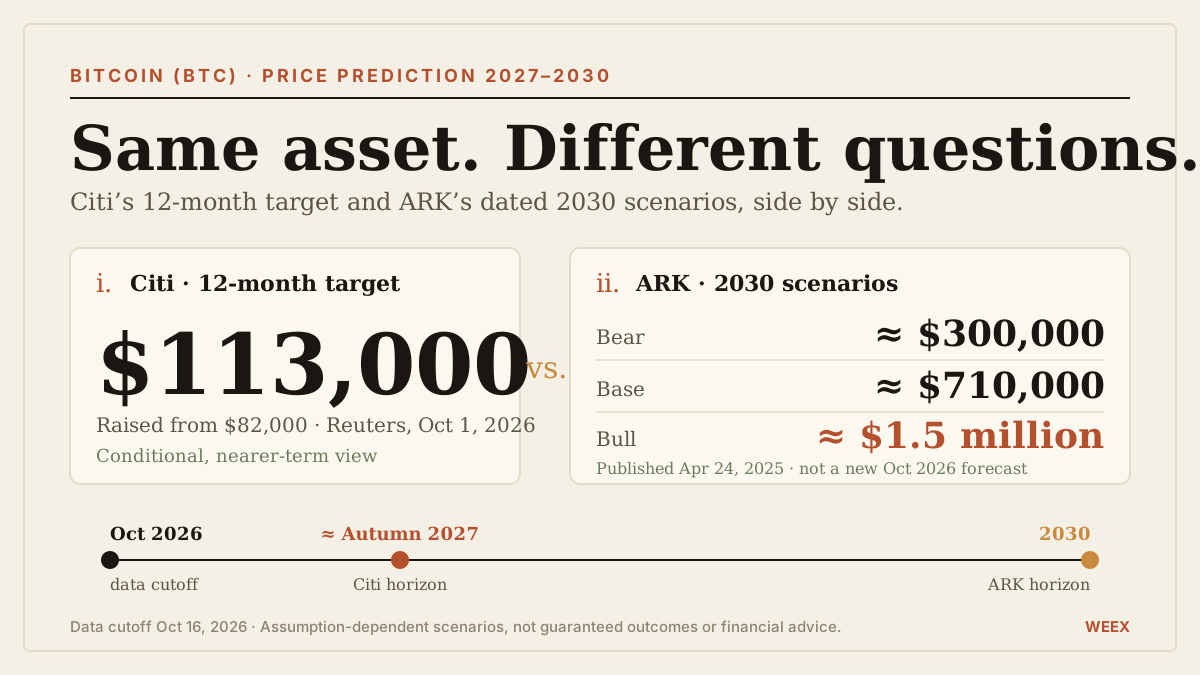
比特币(BTC)2027–2030 年价格预测:花旗113,000美元目标与凯茜·伍德的 ARK 情景预测
比特币 2027–2030 年价格预测:比较花旗的113,000美元目标与 ARK 有明确日期的情景预测、需求假设、估值计算和主要风险。
暗号资产的流动性迎来转折点!Circle公司计划进军40个新兴市场
AI时代的比特币梦想:珍珠网络是创新还是简单的炒作?
德意志银行将在数周内开始比特币和以太坊的托管服务 — 计划于2027年扩展至亚洲
比特币的量子转型不会止步于比特币
全球流动性:日本石油危机会导致美国国债崩溃吗?
比特币:挖矿难度达到七个月以来的最高水平
直接持有比特币还是通过ETP在证券账户中投资:该如何选择?
9 月 Web3 安全月报:主要安全事件 48 起,被盗资金超 7.6 亿美元
山寨币季节?为何63%的表现胜过比特币 (BTC),而 WEEX 中位数回报持平
WEEX 山寨币周度回顾:63%的表现胜过比特币,但中位数回报持平。了解相对强势、排行榜的局限,以及山寨币季节信号。
熊市结束:CryptoQuant 预测未来 12 至 24 个月将上涨或横盘
Troy Cross:比特币制衡无限印钞,学术界将最后接受比特币
分数储备:储备要求已被废除。价值在哪里?
泰国加密ETF初期流入规模预计数千万美元
ether.fi 强制要求 12 家节点运营商采用 mump2p,Optimum 软件上线以太坊主网
任务诈骗首脑向Ledger盗窃事件的受害者转移约480万美元的比特币
华尔街加大对加密货币的投资,Bitcoin ETF 净流入达 5.267 亿美元
黑石集团推动比特币ETF以降低损失风险
比特币(BTC)2027–2030 年价格预测:花旗113,000美元目标与凯茜·伍德的 ARK 情景预测
比特币 2027–2030 年价格预测:比较花旗的113,000美元目标与 ARK 有明确日期的情景预测、需求假设、估值计算和主要风险。





