
亞馬遜的300万資料中心交易:對亞馬遜(AMZN)與300万(MMM)股票的意義

 設為Google首選來源


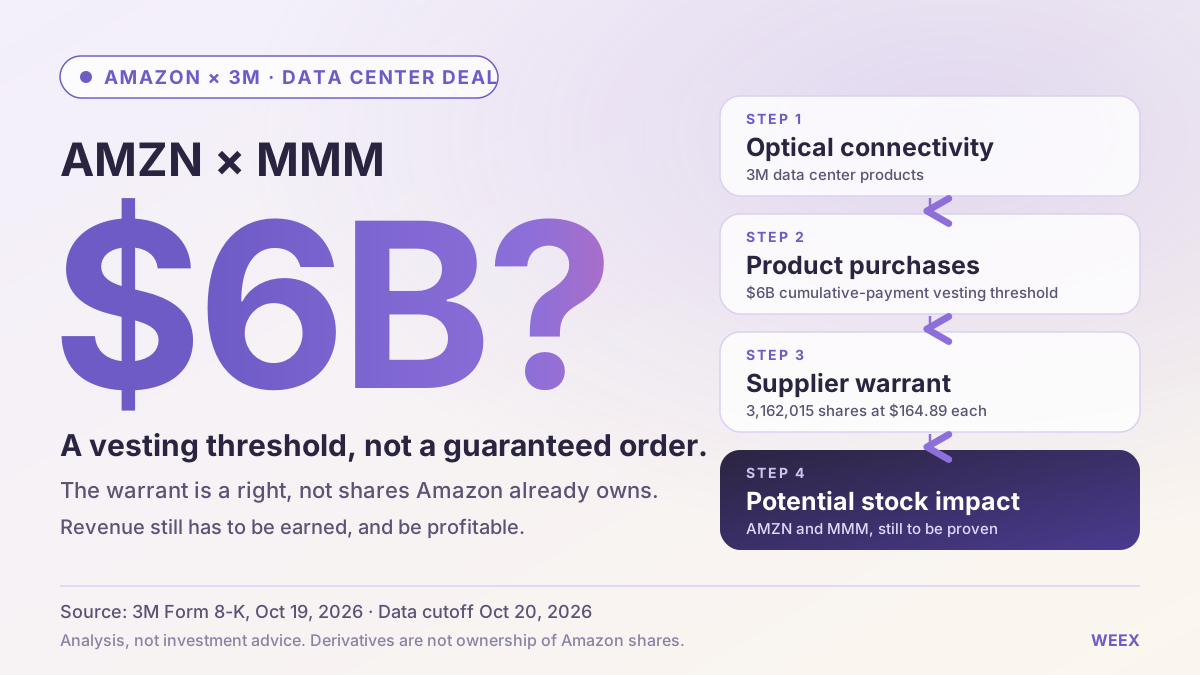
亞馬遜與300万擴大的資料中心合作關係,結合了產品採購與認股權證;該權證可能讓亞馬遜的子公司取得供應商的股權。這項協議為300万創造了潛在的成長機會,也為亞馬遜提供採購誘因。然而,已披露的採購門檻並不等同於保證營收,而認股權證也不能證明亞馬遜已經購買相關股份。
我們評估認為,這項公告對300万的成長敘事,比對亞馬遜短期收益更具直接影響。對300万而言,機會在於將光學連接及其他資料中心產品轉化為獲利銷售。對亞馬遜而言,關鍵在於這項安排是否能改善基礎設施部署並降低總成本。單靠標題中的美元金額,無法確立任何一方的投資論點。
關注亞馬遜相關市場動態的讀者,可參閱 WEEX 的美股永續合約上架官方指南,其中包含 AMZN/USDT,以及亞馬遜市場頁面。交易前請確認具體商品及目前帳戶是否可用;衍生品曝險不應與持有亞馬遜普通股混為一談。
WEEX SEO 團隊撰寫
發布日期:2026/10/20
更新日期:2026/10/20
資料截止日期:2026/10/20。協議條款參照300万於10/19提交的文件。歷史財務數據均標明其報告期間。
亞馬遜與300万的資料中心交易是什麼?
300万於2026/10/19披露,與亞馬遜一家子公司擴大策略性商業合作。這項安排將潛在股權利益與涉及光學連接及其他資料中心產品的商業活動連結起來。
以下條款摘自300万提交給 SEC 的文件。
| 已披露條款 | 細節 |
|---|---|
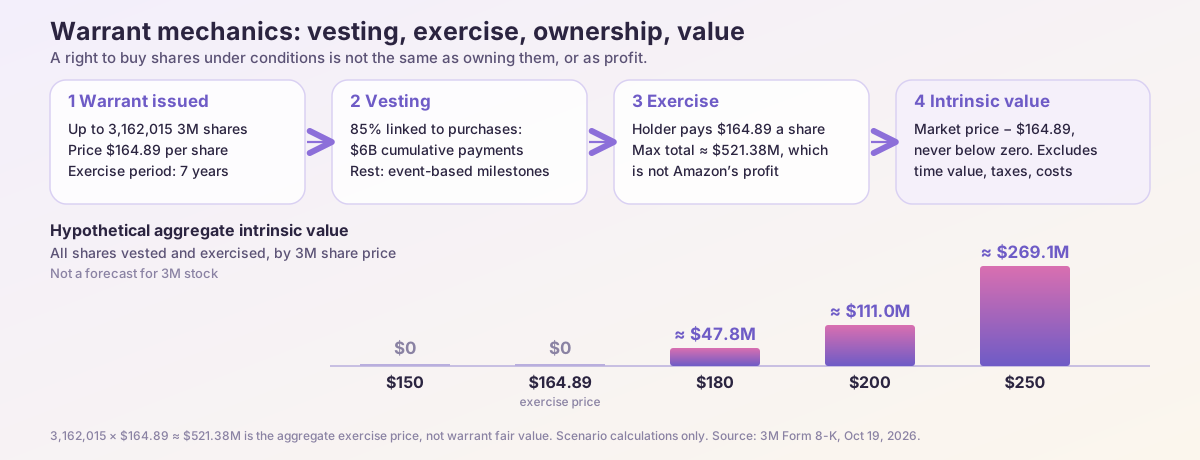
| 發行的證券 | 授予亞馬遜子公司的認股權證 |
| 相關股份數量上限 | 3,162,015 股300万普通股 |
| 每股認購價格 | 164.89美元 |
| 行使期間 | 七年 |
| 與採購掛鉤的部分 | 認股權證股份的85% |
| 與採購掛鉤的歸屬門檻 | 累計付款達60億美元 |
| 其餘部分 | 須符合以事件為基礎的里程碑條件 |
此結構將客戶的商業活動與參與供應商股權價值的機會連結起來。
這有助於使雙方利益一致,但也讓協議比一般採購公告更加複雜。投資者需要同時評估營運合作關係,以及透過認股權證授予的經濟價值。
這份文件並未提供計算該協議最終對任一公司收益貢獻所需的全部資料。
60億美元金額是否代表300万的保證訂單?
已披露的金額是歸屬門檻,不應自動描述為保證訂單、已入帳營收或最低採購承諾。
門檻說明的是必須發生什麼事,合約利益才會生效。門檻本身並不能證明客戶有義務達到該標準。
這是這項公告中最重要的區別。
看到「亞馬遜與300万60億美元交易」的投資者,可能會合理地認為300万已取得無條件的持續銷售收入。但我們檢視的公開披露資料並未證實這一點。
文件也沒有說明相關付款會如何分配至各報告期間。
從分析角度來看,仍有幾個問題尚未解答:採購會以多快的速度增加、哪些產品會帶來採購、其中有多少屬於新增業務,以及這些銷售能產生多少利潤。
因此,在後續披露提供更多證據前,應將與採購掛鉤的門檻視為商業誘因里程碑。
這種解讀既保留了協議的潛在重要性,也避免將尚未實現的機會當成已賺取的營收。
亞馬遜是否投資5.21億美元於300万?
5.21億美元左右的金額,可透過相關股份數量上限乘以行使價格推算:
3,162,015 股 × 164.89美元 = 約5.21億美元。
這是整份認股權證全部歸屬並以支付該價格行使時的認購總金額。
這不是認股權證的公允價值,也不能證明亞馬遜已向300万支付這筆金額,更不是亞馬遜行使認股權證可獲得的利潤金額。
認股權證賦予持有人在特定條件下享有一項權利。持有該權利,並不等同於持有所有相關股份。
這項區別很重要,因為行使價格的計算很容易被誤認為即時的策略性投資。
對300万股東而言,經濟效益包括授予誘因的價值、日後可能發行的股份,以及因此帶來的商業利益。
對亞馬遜股東而言,經濟效益包括採購成果,以及所取得權利的潛在價值。
這些部分必須分開評估。
-- 價格
認股權證如何為亞馬遜帶來價值?
簡化的內含價值計算可以說明潛在回報。
對每股已歸屬的認股權證股份而言,內含價值是市場價格超過行使價格的部分。如果市場價格低於行使價格,內含價值則為零。
以下範例假設所有相關股份均已歸屬,且可以行使。計算未納入稅款、限制、交易成本及時間價值。
| 假設的300万股價 | 示意性總內含價值 |
|---|---|
| 150美元 | 0美元 |
| 164.89美元 | 0美元 |
| 180美元 | 約4,780万美元 |
| 200美元 | 約1.11億美元 |
| 250美元 | 約2.69億美元 |
以上為情境計算,並非300万股價預測。
此表說明了行使金額與經濟利益為何有所不同。
假設股價為200美元時,持有人不會獲得5.21億美元的利潤。簡化計算下的利益,是股份市值與取得股份所需金額之間的差額。
即使內含價值為零,認股權證在到期前仍可能具有時間價值。計算公允價值需要更多假設及實際合約條款。
因此,不應將此表用作認股權證的會計估值。
300万為何要讓客戶享有股權上漲空間?
供應商可能透過與股權掛鉤的誘因,鼓勵建立對策略至關重要的客戶關係。
潛在利益不只限於一張採購訂單。大型客戶能帶來部署規模、產品回饋、商業驗證,以及創造持續需求的管道。
然而,這項誘因具有經濟成本。
現有股東應思考,由此帶來的業務是否能創造超過取得該業務所付出代價的價值。只有在扣除生產、支援、投資及其他成本後仍能取得令人滿意的回報,大型銷售機會才具有吸引力。
這項安排也涉及議價因素。大型客戶可能在定價、技術要求及交付時程上擁有相當大的議價能力。
因此,這項安排可能帶來強勁營收成長,卻未必能帶來同等強勁的新增獲利能力。
我們認為,應將認股權證視為客戶取得成本的一部分來評估。它既不必然代表有害的股權稀釋,也不能證明合約獲利能力格外出色。
最終結果取決於這段合作關係能帶來多少收益。
認股權證會稀釋300万股東的持股嗎?
潛在的新股發行可能稀釋現有股東的持股比例。實際影響取決於發行股份數量、相關股份基數、結算機制及其他公司行動。
一個簡單的假設範例有助於理解。
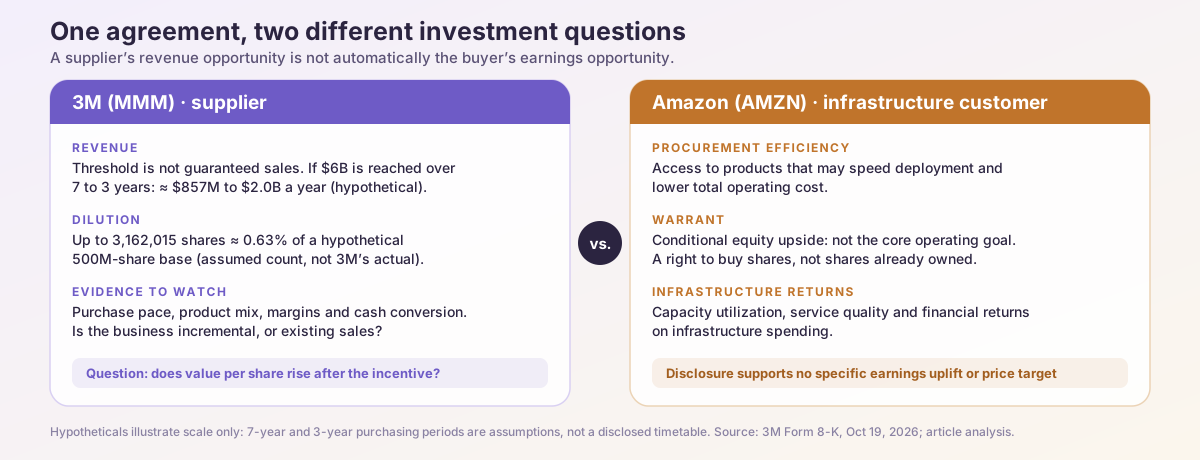
若一家公司有5億股流通在外,並額外發行約316万股新股,這些新股約占擴大後總股數的0.63%。
此範例採用假設股數,並非在陳述300万目前的稀釋比例。
經濟影響也不只限於持股比例的計算。如果認股權證能帶來獲利的新增業務,即使持股比例略微下降,現有股東仍可能受益。
反過來說,若利潤率疲弱或商業讓利過多,這項安排的吸引力就會降低。
庫藏股買回可能抵銷部分股數影響,但會耗用現金,不應視為毫無成本的解決方案。
真正應該問的是,考量整體安排後,這項協議能否提升每股價值。
光學連接為何對 AI 資料中心很重要?
AI 基礎設施需要在運算設備、儲存設備及其他網路元件之間建立可靠連線。隨著系統密度提高,安裝與維護可能成為重大的營運挑戰。
300万先前於2026/07宣布與 Microsoft 合作,為其光學連接業務提供了背景資訊。公司表示,Expanded Beam Optical 技術旨在簡化安裝、提高對污染的耐受度,並降低高密度資料中心環境中的維護需求。
這些背景有助於解釋,為什麼材料與工業科技公司也能參與 AI 基礎設施支出。
機會並不限於處理器。支援元件可能影響部署速度、可靠性及營運成本。
然而,亞馬遜提交的文件僅概括提及光學連接及其他資料中心產品。投資者不應假設,其他客戶公告中提及的所有產品或技術規格都包含在這項協議內。
與商業相關的問題是,300万能否以具吸引力的總成本,供應可解決重大部署問題的產品。
技術實用性帶來機會;具競爭力的定價、製造品質及客戶採用情況,則決定財務結果。
這項協議對300万股票有何意義?
對300万而言,這項公告具體呈現了公司與雲端及 AI 基礎設施投資之間的連結。
Reuters 報導,公告發布後,其股價在盤後交易中上漲逾5%。這是市場的早期反應,並不代表協議對長期收益的貢獻已經確立。
較有力的投資論點是,大型客戶關係可能支撐一家多元化工業公司內部持續發展的成長業務。
若要支持持續的估值提升,投資者需要看到商業轉化的證據,也就是出貨、確認營收、令人滿意的利潤率,以及現金回收。
他們也應判斷這些業務是否屬於新增業務。擴大的合作關係可能同時涵蓋既有業務與新採購。
這項公告的重要性不應只看最高門檻。實際銷售的進展速度與獲利能力更為重要。
若結果理想,將能強化市場對300万技術平台可帶來新成長的看法。若結果令人失望,則可能表現為採購進度緩慢、新增營收有限,或回報低於預期。
300万的營收機會可能有多大?
公開文件並未確立年度營收時程,但敏感度分析仍可顯示時間安排為何重要。
僅作示意性假設:累計合資格採購最終達到60億美元,並平均分配至不同期間。
| 假設採購期間 | 平均年度採購額 |
|---|---|
| 三年 | 20億美元 |
| 五年 | 12億美元 |
| 七年 | 約8.57億美元 |
以上為假設的採購情境。認股權證的七年行使期間並非已披露的採購時程。
這項區別至關重要。多年期門檻不能直接納入單一年度的銷售預測。
作為比較基準,300万報告65億美元的 2026 年第二季銷售額。將該季度金額乘以四,可得約260億美元的參考值,但這不是年度預測。相較之下,假設年度採購額介於8.57億美元至20億美元,約占3%至8%。
這些百分比並不能證明公司整體營收會有相同比例的增長。採購可能包含既有業務,而且營收確認時間可能與付款時間不同。
利潤率又帶來另一層考量。假設新增營收為10億美元,營業利潤率為15%,則可產生1.5億美元的營業利潤。若利潤率為25%,則可產生2.5億美元。
這兩種利潤率都不是協議條款。此範例說明,為何營收標題不能取代利潤模型。
這項協議對亞馬遜股票有何意義?
對亞馬遜而言,這項合作關係主要關乎採購與基礎設施執行。
潛在利益是取得實用產品,以及可能改善採購經濟效益的商業安排。認股權證帶來潛在股權上漲空間,但不應與核心營運目標混為一談。
基礎設施買方若能以可接受的總成本,取得有助於可靠啟用產能的設備與元件,便能從中受益。
若某種低價元件需要更多安裝作業、造成維護問題或延誤部署,它未必是經濟效益最佳的選擇。反過來說,除非技術產品的營運效益可以量化,否則再出色的產品也未必值得其價格。
因此,亞馬遜投資者應檢視這項安排是否有助於提升生產能力、服務品質,以及基礎設施投資回報。
公開披露資料不足以推算亞馬遜收益會增加多少,或訂出具體股價目標。
我們評估認為,這筆交易更適合作為觀察亞馬遜如何組織供應鏈的證據,而非單獨重新評估 AMZN 價值的理由。
為什麼同一筆交易對兩種投資論點的影響不同?
300万負責供應產品;亞馬遜則為規模廣泛得多的業務採購投入品。
對300万而言,商業機會可能直接帶來產品銷售,並提升市場對其技術平台成長潛力的評價。
對亞馬遜而言,價值取決於這些投入品安裝後能為公司帶來什麼成果。
| 投資問題 | 300万 | 亞馬遜 |
|---|---|---|
| 主要商業角色 | 供應商 | 基礎設施客戶 |
| 潛在營運效益 | 增加獲利銷售 | 改善部署及整體營運經濟效益 |
| 主要不確定因素 | 採購速度、組合及利潤率 | 生產力及基礎設施支出的回報 |
| 認股權證考量 | 潛在的股權掛鉤成本 | 附條件的股權上漲空間 |
| 應追蹤的證據 | 營收轉化及現金創造 | 產能利用率及財務回報 |
這項差異說明,協議對雙方都可能具有策略意義,卻不一定帶來相同的股市影響。
這也能避免一個常見錯誤:認為供應商的營收機會必然等同於買方的收益機會。
兩家公司在這筆交易中處於不同的位置。
哪些因素可能削弱看漲解讀?
最直接的風險是商業活動進展慢於預期。
歸屬安排可能鼓勵採購,但無法保證採購時程。部署變動、產品認證、替代供應商,或更廣泛的支出決策,都可能影響進度。
製造執行能力也是考量之一。供應商必須在維持令人滿意的經濟效益下,交付符合要求的品質與數量。
客戶集中度也可能很重要。大型合作關係或能支撐成長,但也可能提高對單一買方支出計畫及議價偏好的依賴。
最後,估值可能先於實際證據上升。
股價可能因投資者預期未來銷售而上漲;即使合作關係朝正面發展,只要進度慢於預期,股價仍可能令人失望。
最有力的後續披露,應能降低對新增營收、商業時程及獲利能力的不確定性。
若沒有這些細節,更多宣傳性用語所帶來的投資價值就較低。
讀者如何透過 WEEX 追蹤亞馬遜曝險?
WEEX 的美股永續合約上架官方公告列出 AMZN/USDT 這項上架商品。讀者也可查看亞馬遜市場頁面,確認帳戶所顯示的商品。
交易前請確認商品類型、目前是否可用、保證金要求、資金費用條款及適用費用。
永續合約不會提供透過證券經紀商持有普通股所享有的同等權利。其結果可能受到資金費用、槓桿及平台特定定價影響。
看好採購合作關係,也不代表適合進行短期交易。更廣泛的收益、市場狀況及其他公司動態,都可能比這項公告更具影響力。
本文未核實 MMM 是否可供交易,也未核實任何指定交易對的促銷折扣,本文亦不表示兩者可用。
適當的下一步是評估可用商品及目前條款,而不是假設市場文章提及的每家公司,都能透過相同商品進行交易。
常見問題
1. 亞馬遜正在收購300万嗎?
已披露的協議是擴大的商業合作關係,並附帶認股權證。這並不是亞馬遜宣布收購300万。
2. 60億美元門檻是否代表保證營收?
我們檢視的披露資料並未確立此類保證。該金額與採購掛鉤的認股權證歸屬有關,不應自動視為已入帳銷售額或最低採購義務。
3. 亞馬遜是否已投資約5.21億美元於300万?
5.21億美元左右的計算結果,是以股份數量上限乘以行使價格所得。這並不能證明亞馬遜已支付該金額或行使認股權證。
4. 這項協議是否利多300万股票?
這項協議創造了可能帶來正面效益的成長機會。長期影響取決於實際採購、新增營收、獲利能力,以及認股權證的經濟成本。
5. 這筆交易是否足以支持調高亞馬遜股票目標價?
公開資料不足以支持特定幅度的目標價上調。亞馬遜能獲得多少利益,取決於採購成果,以及使用這些產品的基礎設施所帶來的回報。
WEEX 編輯觀點:機會確實存在,但營收仍須實際賺取
亞馬遜與300万的協議,為投資者提供了具體理由,去檢視300万在資料中心基礎設施中的角色。這項協議的重要性來自可能具有價值的客戶關係,而不是把所有已披露金額都當成立即營收。
對300万而言,關鍵證據在於扣除所授予的誘因後,商業機會能否轉化為獲利。對亞馬遜而言,關鍵在於基礎設施經濟效益是否改善,而非認股權證是否存在。
我們的看法是,這是可信的策略性進展,但財務資訊仍不完整。投資者應在可衡量的執行成果出現時給予肯定,並避免在公告階段就將尚未完成的採購情境全數計入價值。
資料來源
300万公司,8-K 表格,第 7.01 項:與亞馬遜擴大策略性商業合作關係,2026/10/19。
Reuters,300万擴大亞馬遜資料中心合作,股價上漲,2026/10/19。
300万,300万與 Microsoft 宣布策略性合作,推進 AI 資料中心基礎設施及企業轉型,2026/07/15。
300万,2026 年第二季業績,2026/07/21。
WEEX,在 WEEX 合約交易中交易美股永續合約,於2026/10/20檢視。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
a16z投資復盤:86%的VC交易湧向AI,萬億美元盛宴才剛剛開始
山寨幣季節?為何63%勝過比特幣 (BTC),而 WEEX 中位數報酬仍持平
WEEX 山寨幣每週回顧:63%勝過比特幣,但中位數報酬仍持平。深入了解相對強勢、排行榜的限制,以及山寨幣季節訊號。
FNB將南非的加密貨幣交易推向近900萬客戶
All-In解讀AI下一階段:模型趨同,價值開始向工作流上移
甲骨文股票 vs. KRAFTON 股票:為何投資人質疑兩家成長中的公司?
比較甲骨文與 KRAFTON 股票,了解兩家公司最新業績、股價疑問,以及投資人在 2026 年面臨的不同成長考驗。
Krafton 股價 2026 年預測:PUBG 製作商能否回升至 300,000 韓元?
Krafton 股價目前約為 198,000 韓元,接近 52 週低點,但多位分析師的模型仍採用不低於KRW 300,000;要縮小這段差距,實際上需要哪些條件?
Krafton 股價跌至 52 週低點:PUBG 製作商出了什麼問題?
Krafton 股價跌至 52 週新低,越南 PUBG 電競禁賽爭議進一步加重壓力;然而,公司才剛公布上半年營收與獲利雙雙創下紀錄。
AMD 股價:為何成長較慢,股價卻比輝達更貴
儘管輝達規模更大、獲利能力更強,且成長速度往往不相上下,AMD 的預期本益比仍約為輝達的 2.5 至 3 倍。
AMD 股價:股價反彈之際,自由現金流為何從 26 億美元降至 16 億美元
AMD 第二季自由現金流下跌 39%,資本支出近乎增至三倍,且供應商款項延後支付;同期營收則創下 115 億美元的紀錄。
菲律賓推動更公平的數位交易手續費
巴基斯坦著眼擴大數位錢包的覆蓋範圍
NYSE 代幣化股票是否具備投票權?Broadridge 計畫對投資人意味著什麼
NYSE 代幣化股票是否具備投票權?了解 Broadridge 計畫、股東資格、基準日,以及股票期貨有何不同。
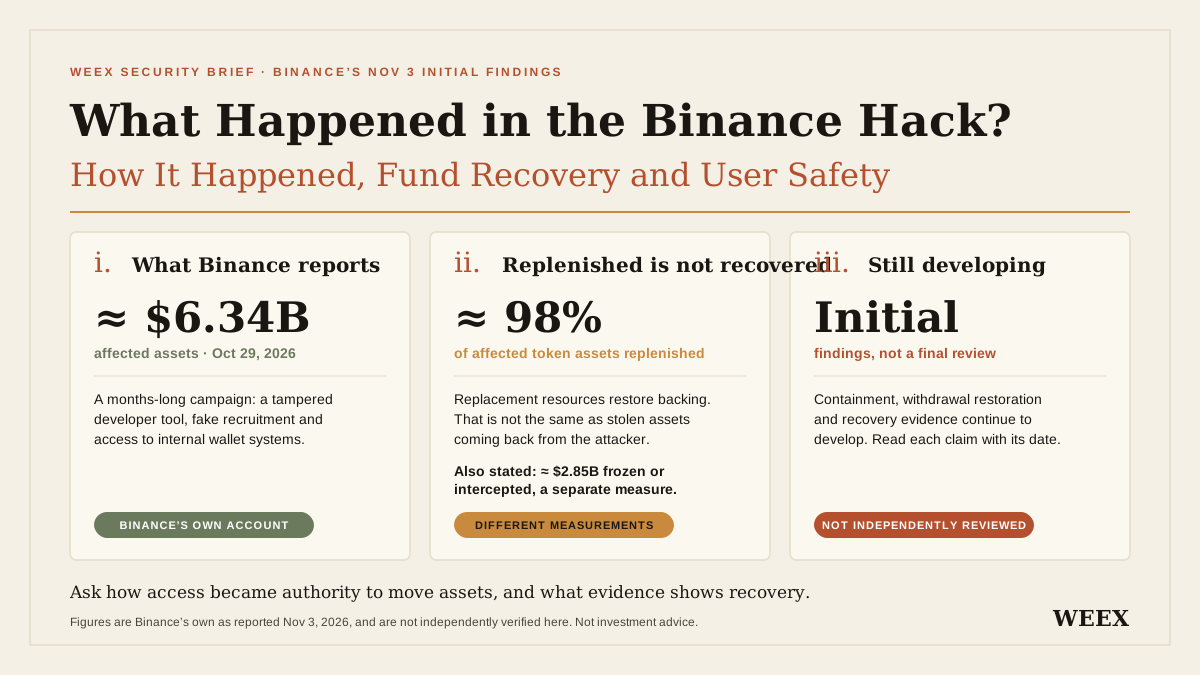
Binance 遭駭事件始末:攻擊如何發生、資金追回與用戶安全
Binance 遭駭事件發生了什麼?本文回顧攻擊時間線、最新資金補足情況、追回限制,以及保護帳戶的實用步驟。
Horizen (ZEN) 遷移截止期限:11/04前應轉移哪些資產,錯過後會如何
Horizen (ZEN) 遷移將於11/04截止。查看各資產適用的跨鏈橋路徑、錢包要求、無法獲得補救的情況,以及錯過期限後該怎麼辦。
加密貨幣抵押貸款清算:應該還款還是追加抵押品?
面臨加密貨幣抵押貸款清算?透過相同預算、LTV 計算、壓力測試與保障限制,比較還款和追加抵押品。
什麼是加密貨幣市場去槓桿事件?強制平倉與 ADL 的差異
了解加密貨幣市場去槓桿事件:強制平倉與 ADL、容易造成誤解的未平倉量下滑、對沖風險,以及交易前應進行的檢查。
Quant(QNT)加密貨幣今日為何上漲?價格與成交量真正揭示了什麼
Quant(QNT)今日為何上漲?本文檢視價格與成交量證據、銀行合作時間表、token 需求假設,以及交易前應留意的風險。
加密貨幣中的 Trenching 是什麼?交易黑話、token 風險與退出成本
加密貨幣中的 Trenching 是什麼?了解這種交易黑話、token 檢查方式、流動性風險,以及為何 token 即使上漲,扣除交易成本後仍可能虧損。
北卡羅來納州加密貨幣自助機退款法:哪些人符合資格?何時適用?
了解北卡羅來納州加密貨幣自助機退款法:2027/01生效日期、符合資格者、通報期限,以及受害者應保留的文件。
誰是 Kimchi 加密貨幣交易員?年齡、真實姓名與交易背景
誰是 Kimchi 加密貨幣交易員?了解目前已知的年齡、姓名 Clayton Kim、交易背景、獲利說法,以及與 Pump.fun 的合作關係。
CoreWeave 與 Nebius 股票比較:哪家 AI 雲端業務面臨較高融資風險?
從債務、現金流、客戶預付款與股權稀釋等面向比較 CoreWeave 和 Nebius 股票,評估哪家 AI 雲端業務面臨較高融資風險。
Messari 是什麼?加密貨幣研究、Blockworks 整合與投資者工具
邁爾·克里普克如何透過華倫·巴菲特投資?長期投資啟示
比特幣(BTC)挖礦獲利能力:難度升高會引發礦工賣幣嗎?
Ethena(ENA)為何上漲?價格回升、USDe 成長與代幣風險
企業為何減少 AI 支出?這對 AI 股票意味著什麼
瑞波幣(XRP)價格預測:BarriC 的750美元目標能通過市值考驗嗎?
瑞波幣(XRP)價格預測:檢視 BarriC 的750美元目標、市值計算、下一輪牛市情境、token 需求,以及哪些因素可能支撐價格回升至5美元。
全新特斯拉 Roadster 規格對特斯拉(TSLA)股價有何意義?
深入了解全新特斯拉 Roadster 的規格、預約付款與 2028 年生產計畫,以及這次亮相對特斯拉股價和未來獲利可能造成的影響。
Quant(QNT)價格預測 2026–2030:銀行採用能否推動價格重返500美元?
WEEX TradFi 每週回顧:半導體合約落後,Apple 與 Coinbase 上漲
WEEX TradFi 每週回顧:晶片合約表現落後 SPY,Apple 與 Coinbase 上漲。比較報酬、買入活動,以及槓桿 ETF 產品風險。
a16z投資復盤:86%的VC交易湧向AI,萬億美元盛宴才剛剛開始
山寨幣季節?為何63%勝過比特幣 (BTC),而 WEEX 中位數報酬仍持平
WEEX 山寨幣每週回顧:63%勝過比特幣,但中位數報酬仍持平。深入了解相對強勢、排行榜的限制,以及山寨幣季節訊號。
FNB將南非的加密貨幣交易推向近900萬客戶
All-In解讀AI下一階段:模型趨同,價值開始向工作流上移
甲骨文股票 vs. KRAFTON 股票:為何投資人質疑兩家成長中的公司?
比較甲骨文與 KRAFTON 股票,了解兩家公司最新業績、股價疑問,以及投資人在 2026 年面臨的不同成長考驗。
Krafton 股價 2026 年預測:PUBG 製作商能否回升至 300,000 韓元?
Krafton 股價目前約為 198,000 韓元,接近 52 週低點,但多位分析師的模型仍採用不低於KRW 300,000;要縮小這段差距,實際上需要哪些條件?


